


.png)


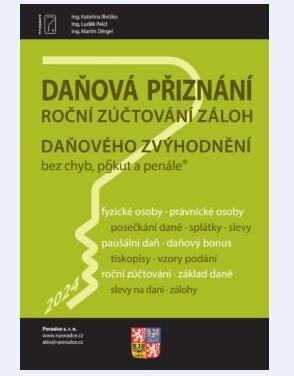
Daňová přiznání FO a PO za rok 2024
Katalogové číslo EUG 0628310
Daňové přiznání, které každoročně vychází ve vydavatelství Poradce nabízí vyplněné vzory a tiskopisy pro daňová přiznání za rok ...
Celý popisTento produkt nemáme momentálně skladem. Pokud chcete dát vědět, až bude produkt zase dostupný, vyplňte níže svůj e-mail.
Hlídat dostupnost
Za nákup tohoto zboží získáte 9 bodů do věrnostního programu.
Máte rádi výhody? Vytvořte si účet, sbírejte body a proměňte je ve slevy a další skvělé odměny.
| Doručení na adresu | Datum doručení | Cena dopravy | |
|---|---|---|---|

|
DPD | v úterý 10. 11. | 89 Kč |

|
GLS - Na adresu | v úterý 10. 11. | 102 Kč |

|
Balíkovna na adresu | v úterý 10. 11. | 95 Kč |

|
PPL | v úterý 10. 11. | 89 Kč |
Termíny doručení závisí na aktuální situaci a kapacitách přepravních společností.
Daňová přiznání FO a PO za rok 2024
Daňové přiznání, které každoročně vychází ve vydavatelství Poradce nabízí vyplněné vzory a tiskopisy pro daňová přiznání za rok 2024. Obsahuje názorné příklady, vysvětlení pojmů a postupů. Odpoví na dotazy typu daňového přiznání, postupů a pravidel, které musí být dodrženy, obsahuje závazné termíny podání daňového přiznání a dočtete se kdo a jaký typ daňového přiznání podává. Upozorňuje také na změny, které nastaly v legislativě v roce 2024. Dostupné je i v e-verzi.
Titul obsahuje:
- Přiznání k dani z příjmů právnických osob za rok 2024 + vyplněné tiskopisy
- Přiznání k dani z příjmů fyzických osob za rok 2024 + vyplněné tiskopisy
- Roční zúčtování záloh a daňového zvýhodnění za rok 2024 + vyplněné tiskopisy
Dlhá anotácia: - Přiznání k dani z příjmů právnických osob
Přiznání k DPPO za uplynulé zdaňovací období je nutno podat věcně i místně příslušnému správci daně, což je zpravidla finanční úřad, v jehož územní působnosti je sídlo dotyčné právnické osoby. Zaměřili jsme se na daňové přiznání k dani z příjmů právnických osob za zdaňovací období započaté v kalendářním roce 2024. A to zejména u poplatníků z řad podnikatelských subjektů, kde zcela převažují právní formy s.r.o. a a.s. Při výpočtu DPPO a sestavování daňového přiznání se neobejdeme bez účetnictví, a naopak se ani účetnictví neobejde bez vypočtené daně, která je obvykle úplně posledním účetním případem uzavíraného účetního a zároveň zdaňovacího období. Problematiku pomáhají vysvětlit také mnohé praktické příklady.
- Přiznání k dani z příjmů fyzických osob
V této kapitole jsou heslovitě souhrnně uvedeny zásadní změny zákona o daních z příjmů, týkající se zdaňování příjmů fyzických osob platné pro zdaňovací období 2024. Tato kapitola kromě jiného shrnuje základní informace týkající se přiznání k dani z příjmů fyzických osob za zdaňovací období 2024 i ve vztahu k lhůtám pro podání daňového přiznání, strukturám tiskopisu, způsobu podání, placení daní. Problematiku pomáhají vysvětlit také mnohé praktické příklady.
- Roční zúčtování záloh a daňového zvýhodnění
Možnost vypořádat svoje daňové záležitosti týkající se daně z příjmů fyzických osob prostřednictvím žádosti o provedení ročního zúčtování záloh na daň a daňového zvýhodnění je určena výlučně jen pro poplatníky, kteří mají příjmy ze závislé činnosti. Předpokladem je splnění určitých podmínek, které najdete v publikaci. Problematiku pomáhají vysvětlit také mnohé praktické příklady.
Výrobce EUROMEDIA GROUP, a.sm, Nádražní 762/32, 150 00 Praha 5, ČR, obchod-vo@euromedia.cz, https://vo.knizniweb.cz/cs
Parametry
| Jazyk | česky |
| Žánr | knihy, právo, odborná a technická literatura, společenské vědy |
| Počet stran | 224 |
| Datum uvedení | 2025-01-17 |
| Autoři | neuveden |
| Vydání | 1 |
| Nakladatel | PORADCE s. r. o. |
| ISBN | 978-80-7365-492-4 |
| Edice | Monotematiky |
| Katalogové číslo | EUG 0628310 |
| EAN | 9788073654924 |


