


.png)


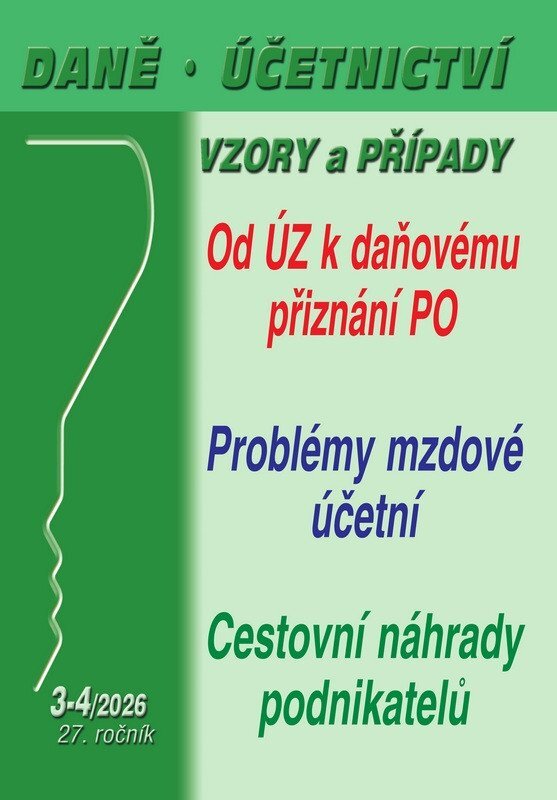
DÚVaP 3-4/2026 Daně, účetnictví, vzory a případy - Od účetní závěrky k daňovému přiznání PO, Cestovn
Katalogové číslo EUG 0670880
Účetní závěrka představuje komplexní účetní pohled na účetní jednotku, který díky jednotné metodice umožňuje rychlé a srozumitel...
Celý popis
Za nákup tohoto zboží získáte 22 bodů do věrnostního programu.
Máte rádi výhody? Vytvořte si účet, sbírejte body a proměňte je ve slevy a další skvělé odměny.
| Osobní odběr | Datum doručení | Cena dopravy | |
|---|---|---|---|

|
Osobní odběr v naší prodejně | ve čtvrtek 19. 11. | 39 Kč |

|
GLS - Výdejní místa včetně boxů | ve středu 18. 11. | 55 Kč |

|
DPD Pickup | ve středu 18. 11. | 59 Kč |

|
PPL výdejní místa | ve středu 18. 11. | 56 Kč |

|
Balíkovna | ve středu 18. 11. | 64 Kč |

|
Zásilkovna | ve středu 18. 11. | 73 Kč |
| Doručení na adresu | Datum doručení | Cena dopravy | |

|
DPD | ve středu 18. 11. | 89 Kč |

|
GLS - Na adresu | ve středu 18. 11. | 102 Kč |

|
Balíkovna na adresu | ve středu 18. 11. | 95 Kč |

|
PPL | ve středu 18. 11. | 89 Kč |
Termíny doručení závisí na aktuální situaci a kapacitách přepravních společností.
DÚVaP 3-4/2026 Daně, účetnictví, vzory a případy - Od účetní závěrky k daňovému přiznání PO, Cestovn
Účetní závěrka představuje komplexní účetní pohled na účetní jednotku, který díky jednotné metodice umožňuje rychlé a srozumitelné seznámení se s jejími základními hospodářskými výsledky a srovnání v čase i s ostatními účetními jednotkami. V první kapitole se autor věnuje účetnímu a daňovému vypořádání se obchodní korporace (firem) s aktuálním účetním i zdaňovacím obdobím – kalendářní rok 2025.
Pracovní cesty zaměstnanců jsou poměrně časté, ať už jde o kratší nebo delší výkony práce mimo jejich pravidelné pracoviště v tuzemsku nebo v zahraničí. Při těchto cestách vznikají přímé či nepřímé zvýšené výdaje, zejména na dopravu a stravování. Je nasnadě, že tyto soukromé výlohy by měl nahradit zaměstnavatel, který přikázal vykonání pracovní cesty. O jaké minimální cestovní náhrady se jedná? Jak se vypočtou? Více k tématu se dočtete ve druhé kapitole od JUDr. Evy Dandové.
Odměňování za práci patří mezi pracovní podmínky, jejichž úpravu stanoví zákon. Jedná se o jedno ze základních práv zaměstnance a současně jde i o povinnost zaměstnavatele poskytovat za práci mzdu nebo plat. V souvislosti s rostoucí inflací a zvyšováním životních nákladů jsou otázky kolem odměňování vysoce aktuální. Třetí kapitola obsahuje praktické příklady k aktuální a komplexní úpravě odměňování, jak je obsažena v zákoníku práce a v dalších pracovněprávních předpisech, zejména v nařízeních vlády.
Výrobce EUROMEDIA GROUP, a.sm, Nádražní 762/32, 150 00 Praha 5, ČR, obchod-vo@euromedia.cz, https://vo.knizniweb.cz/cs
Parametry
| Jazyk | česky |
| Žánr | knihy, odborná a technická literatura, společenské vědy |
| Počet stran | 192 |
| Datum uvedení | 2026-01-12 |
| Autoři | neuveden |
| Vydání | 1 |
| Nakladatel | PORADCE s. r. o. |
| Edice | Daně, účetnictví, vzory a případy |
| Katalogové číslo | EUG 0670880 |
| EAN | 9771213927460 |


